Accenture galt lange als KI-Verlierer. Jetzt könnte ausgerechnet künstliche Intelligenz zum nächsten Wachstumstreiber werden.
Für Unternehmen, die als KI-Verlierer abgestempelt wurden, gab es zeitweise keine Gnade. Schon der Verdacht, den Anschluss an den KI-Boom zu verpassen, reichte aus, um sie abstürzen zu lassen.
Accenture traf es besonders hart. Das Geschäftsmodell schien geradezu prädestiniert für die Disruption durch künstliche Intelligenz. Wenn KI-Modelle immer mehr Aufgaben übernehmen, warum sollten Unternehmen dafür noch riesige Beratungsteams bezahlen? Das war zumindest die Argumentation der Bären.
Die Aktie fiel zeitweise auf rund 120 USD und hatte damit einen Großteil ihres früheren Bewertungsaufschlags verloren. Inzwischen sieht die Geschichte allerdings deutlich anders aus. Nach der jüngsten Erholung notiert die Aktie wieder über 210 USD.
Die Bären lagen bislang daneben
Quartal um Quartal zeigt sich, dass die Lage bei Accenture doch nicht so schlecht ist, wie die Bärenseite behauptet hat.
Die Quartalszahlen vom Donnerstag sorgten für einen Kurssprung von zeitweise mehr als 20 Prozent.
Der Grund dafür ist nicht nur ein besser als erwartetes Quartal, sondern ein zunehmendes Umdenken an der Börse: KI ist zwar eine Herausforderung, wird aber zunehmend auch zum Geschäftstreiber.
Der Gewinn lag mit 3,29 USD je Aktie über den Erwartungen von 3,18 USD. Mit einem Umsatz von 18,7 Mrd. USD wurden die Analystenschätzungen von 18,0 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 6 % und einem Gewinnsprung um 8 %.
Darüber hinaus basiert das Wachstum auf einer breiten Basis. Accenture verzeichnete in allen Sparten, Regionen und bei allen Kundengruppen steigende Umsätze.
Auftragseingänge deuten auf noch mehr Wachstum hin
Accenture hat das Geschäftsjahr 8/2026 mit einem Rekordgewinn von 13,97 USD je Aktie abgeschlossen und kommt demnach auf eine P/E von 15,2.
Noch wichtiger waren die Auftragseingänge. Mit 22,2 Mrd. USD wurde ein Book-to-Bill von 1,2 erreicht. Besonders stark entwickelten sich die Managed Services, bei denen der entsprechende Wert sogar bei 1,4 lag.
Das spricht dafür, dass sich das Wachstum fortsetzen könnte. Unternehmen müssen ihre IT-Landschaft modernisieren, Datenstrukturen neu aufsetzen, Prozesse automatisieren und KI in bestehende Geschäftsmodelle integrieren. Dabei benötigen viele Unternehmen Unterstützung von Accenture.
Und die Nachfrage scheint sich tatsächlich zu beschleunigen. Im abgelaufenen Geschäftsjahr starteten mehr als 400 Kunden erstmals fortgeschrittene KI-Projekte mit Accenture. Gleichzeitig wurde die Zahl der Mitarbeiter in den Bereichen KI und Daten auf knapp 110.000 erhöht.
Laut Unternehmensaussagen wächst das Geschäft mit neuen KI- und Datenpartnern besonders dynamisch.
Kein explosives Wachstum, aber solide Aussichten
Accenture entwickelt selbst keine großen KI-Modelle. Im Gegenteil. Das Unternehmen kann als Vermittler zwischen den Technologiekonzernen und den großen Unternehmen auftreten, die aus KI einen wirtschaftlichen Nutzen ziehen wollen.
KI bleibt dennoch ein zweischneidiges Schwert. KI macht die eigenen Dienstleistungen effizienter, könnte aber auch den Bedarf an klassischen Beratungsleistungen reduzieren und gleichzeitig Preisdruck erzeugen.
Accenture selbst geht davon aus, dass die Effizienzgewinne auf der eigenen Seite erheblich sein werden. Entscheidend ist deshalb, ob das zusätzlich entstehende KI-Geschäft schneller wächst als das traditionelle Geschäft schrumpft.
Der bisherige Geschäftsverlauf und die Auftragseingänge sprechen dafür, dass die für Accenture erfreulichere Variante einzutreffen scheint.
Für das Geschäftsjahr 2027 wird ein währungsbereinigtes Umsatzwachstum von 3 bis 6 Prozent erwartet. Gleichzeitig soll die operative Marge weiter steigen. Das ist kein explosives Wachstum, zeigt aber, dass Accenture trotz KI nicht vor einem strukturellen Einbruch steht.
Damit hat sich auch die Ausgangslage für die Aktie verändert. Bei 120 USD war die entscheidende Frage, wie viel KI-Risiko bereits eingepreist war. Nach den starken Kursgewinnen stellt sich womöglich eher die Frage, wie viel des erwarteten KI-Wachstums bereits eingepreist ist.
Ausblick und Bewertung
Derzeit wird erwartet, dass Accenture den Gewinn im gerade angebrochenen Geschäftsjahr um 5 % auf 14,66 USD je Aktie steigern wird.
Das würde in etwa dem unteren Ende des Ausblicks von Accenture entsprechen.
Am oberen Ende der Prognose und inklusive der laufenden Aktienrückkäufe könnte das Ergebnis womöglich wieder um 8 % oder vielleicht sogar etwas mehr steigen.
Ob es nun 5 % oder 8 % werden, wissen wir heute natürlich nicht. Aber in beiden Szenarien scheint die Aktie nicht sonderlich hoch bewertet zu sein. Die Konsensschätzungen entsprechen einer forward P/E von 14,5.
Im langjährigen Durchschnitt wurde Accenture mit einer P/E von 25 gehandelt – bei ähnlichen Wachstumsraten wie derzeit.
Auf diese Diskrepanz hatte ich zuletzt bei einem Kurs von 127,98 USD hingewiesen:
Deutlicher Abverkauf: Bewertung von Accenture historisch niedrig
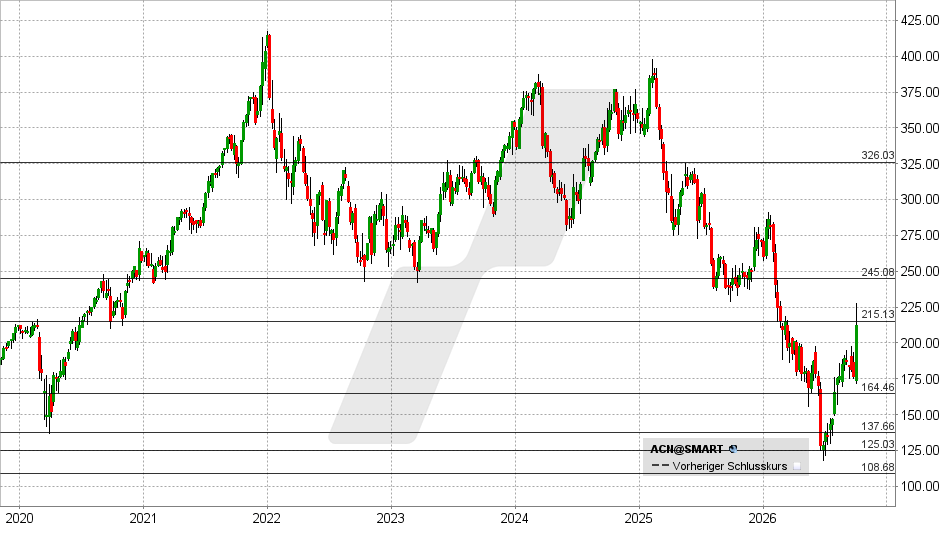
Seitdem ist eine deutliche Trendwende gelungen. Bricht die Aktie jetzt über 215 USD aus, könnte sich die Rallye in Richtung 237 oder 245 USD fortsetzen.
Gelingt dieser Ausbruch nicht, könnte sich der Kursschub nach den Quartalszahlen aber auch als Strohfeuer herausstellen. Die nächsten relevanten Unterstützungen liegen bei 200 – 205 USD und 191 USD.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 02.10.2026 um 11:22 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Auf der Suche nach dem optimalen Broker? Ich empfehle LYNX.